Alasan Promo Belanja Justru Bisa Merusak Kondisi Keuangan Jangka Panjang
Diskon menghemat satu transaksi, tetapi pengeluaran total bisa naik
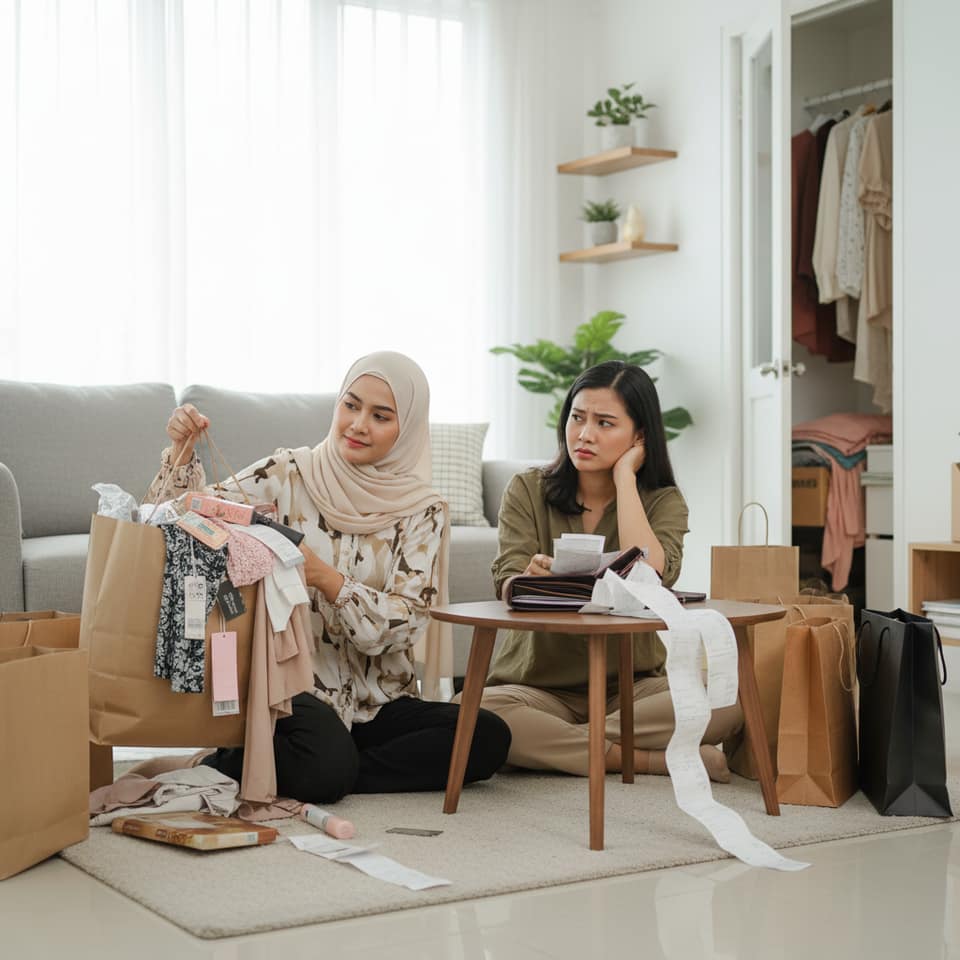
Promo merusak keuangan jangka panjang ketika ia menambah jumlah barang yang Anda beli, bukan sekadar menurunkan harga barang yang memang sudah direncanakan. Potongan terlihat jelas di struk, sedangkan pengeluaran tambahan, stok yang terbuang, cicilan bulan depan, dan standar hidup yang ikut naik tidak tercatat sebagai kerugian di mana pun.
Diskon 30 persen pada barang yang tidak ada di daftar belanja tidak menghemat 30 persen. Anda mengeluarkan 70 persen dari harga barang yang kemarin belum Anda butuhkan. Struk menulis "hemat", saldo rekening menulis angka yang lebih kecil, dan kedua angka itu jarang dilihat berdampingan.
Kerusakannya lambat dan tidak punya satu kejadian yang bisa ditunjuk. Tidak ada pembelian tunggal yang jelas salah. Yang bergeser adalah rata-ratanya: aplikasi dibuka lebih sering, keranjang berakhir sedikit di atas rencana, dan sebagian kebutuhan rutin diganti versi yang lebih mahal karena sedang dipotong harganya. Kebocoran 8 persen dari penghasilan tiap bulan berarti 96 persen dari penghasilan satu bulan hilang dalam setahun, hampir satu gaji penuh. Kebocoran 5 persen menghasilkan 60 persen, atau sekitar tiga minggu gaji.
Harga coret ikut berperan. Pembanding itu dipilih penjual, lalu potongan di bawahnya terbaca sebagai keuntungan Anda. Padahal satu-satunya angka yang menentukan nasib rekening adalah jumlah yang benar-benar keluar bulan ini dibandingkan dengan jumlah yang Anda rencanakan keluar.
Karena itu pembelian perlu dipisahkan menjadi dua jenis. Jenis pertama sudah ada di daftar sebelum promo muncul, dan potongan harga di sini murni penghematan. Jenis kedua masuk keranjang karena promonya, dan di sini potongan harga hanya mengubah cara Anda memandang uang yang keluar. Pembelian jenis kedua tidak selalu keliru, tetapi ia tidak boleh dicatat sebagai penghematan, dan lama-lama jumlahnya yang menentukan apakah tabungan bertambah atau tidak.
Selembar struk tidak bisa memperlihatkan hal ini, karena tiap struk memang terlihat hemat. Gambaran utuh baru muncul ketika pengeluaran dan tabungan beberapa bulan diletakkan berdampingan, dan ketika Anda menandai pembelian mana yang sudah direncanakan sejak awal. Selisih antara dua jenis pembelian itu, bukan jumlah potongan yang tertera, yang menjawab apakah kebiasaan memburu promo selama ini menolong atau menggerogoti.
Batas minimum belanja menarik keranjang ke atas
Diskon yang berlaku mulai nilai keranjang tertentu, atau bebas ongkos kirim di atas batas tertentu, mengubah pertanyaan dari "apa yang saya butuhkan" menjadi "apa yang bisa saya tambahkan". Hitungannya sederhana dan bisa dicoba pada keranjang berikutnya.
Contoh hitungan dengan keranjang di bawah batas
Misalkan batas minimum adalah 100 dan diskonnya 10 persen. Keranjang Anda baru bernilai 70, jadi Anda menambah barang senilai 30. Anda membayar 90 setelah diskon 10. Tanpa tambahan Anda membayar 70. Anda memang menghemat 10 dari harga total, tetapi uang yang keluar naik 20, atau sekitar 29 persen lebih besar dari rencana. Penghematan itu hanya nyata bila barang tambahan senilai 30 akan Anda beli juga dalam sebulan ke depan.
Untuk bebas ongkos kirim hitungannya sama. Ongkos kirim sebesar 8 persen dari batas minimum, melawan barang tambahan tak terpakai senilai 30 persen dari batas: membayar ongkos kirim jauh lebih murah daripada "menggenapkan" keranjang.
Barang tambahan yang pantas dipilih
Pilihan penggenap keranjang sebaiknya berasal dari daftar kebutuhan rutin yang akan habis dalam beberapa minggu, seperti sabun cuci piring, tisu, atau deterjen. Makanan ringan, aksesori kecil, dan barang murah dari halaman rekomendasi adalah pilihan terburuk karena tidak ada yang menjamin barang itu terpakai. Tanpa kebutuhan rutin yang cocok, bayar saja ongkos kirimnya.
Stok murah yang tidak habis terpakai
Membeli banyak saat harga turun terdengar seperti kebiasaan rumah tangga yang cermat, dan untuk barang tertentu memang begitu. Hitungannya berubah ketika sebagian stok tidak habis sebelum rusak atau kedaluwarsa.
Satu atau dua yang terbuang
Ambil paket enam buah dengan diskon 20 persen. Anda membayar 4,8 dari harga enam buah, yaitu 80 persen. Bila seluruh paket terpakai, tiap buah memang 20 persen lebih murah. Dengan satu yang terbuang, Anda membayar 4,8 untuk lima buah yang terpakai: 0,96 per buah, hemat hanya 4 persen. Dengan dua yang terbuang, 4,8 untuk empat buah menjadi 1,2 per buah, sehingga Anda membayar 20 persen lebih mahal daripada membeli satu per satu di harga normal.
Diskon 20 persen jadi nyaris habis begitu satu dari enam buah tidak terpakai. Paket yang lebih besar menambah peluang sisa menumpuk di lemari, dan uang yang tertahan di stok tidak tersedia untuk keperluan lain bulan ini. Selisih harga satuan antara paket kecil dan paket besar sebenarnya perlu dibandingkan dengan sisa masa pakai, bukan hanya dengan harga normal.
Menimbang jenis barang
Sabun batang, deterjen bubuk, tisu, dan kantong sampah tidak kedaluwarsa dalam waktu dekat dan pasti habis dipakai satu rumah. Menimbun jenis ini masuk akal asal tempat penyimpanannya ada dan uangnya tidak sedang dibutuhkan. Produk perawatan kulit, bumbu, dan minyak goreng berbeda: semuanya punya masa pakai, dan paket besar baru menghemat bila habis sebelum masa itu lewat. Lihat tanggal kedaluwarsa, lalu perkirakan berapa minggu satu kemasan habis di rumah Anda. Perkiraan yang lebih panjang dari sisa masa pakai berarti paket kecil lebih murah walau harga satuannya lebih tinggi.
Barang diskon yang jarang dipakai
Harga per pemakaian lebih jujur daripada harga di label. Sepatu lari yang dibeli dengan potongan hingga 40 persen, yaitu 60 persen dari harga normal, tetapi hanya dipakai 5 kali sebelum teronggok di rak, memakan 12 persen dari harga normal per pemakaian (60 dibagi 5). Pasangan lain dengan harga normal penuh yang dipakai 50 kali hanya memakan 2 persen per pemakaian (100 dibagi 50). Yang dibeli saat diskon justru enam kali lebih mahal untuk setiap kali pakai.
Pakaian, alas kaki, perabot, dan alat dapur khusus paling rawan masuk golongan ini, karena ukuran atau kegunaannya tidak bisa dicoba dulu. Sebelum membayar, tanyakan berapa kali dalam sebulan barang ini akan dipakai, dan barang apa di rumah yang sekarang menjalankan fungsi yang sama.
Kebocoran kecil yang berlipat dalam setahun
Satu pembelian impulsif yang kecil memang tidak merusak apa pun. Kerusakan terjadi ketika pembelian semacam itu terjadi tiap minggu dan tidak pernah dijumlahkan.
Cara mengukurnya dari catatan sendiri
Buka catatan pengeluaran atau mutasi rekening tiga bulan terakhir, lalu pisahkan dua kelompok: kebutuhan tetap seperti sewa, listrik, makan harian, dan transportasi, serta belanja di luar itu. Langganan dan ongkos kirim ikut dihitung di kelompok kedua, karena keduanya paling mudah luput dari ingatan. Jumlahkan kelompok kedua dan bagi dengan penghasilan bulanan. Hasilnya adalah persentase kebocoran. Pada 8 persen, hampir satu gaji bulanan hilang dalam setahun. Pada 12 persen, yang hilang adalah 144 persen gaji sebulan, hampir satu setengah kali gaji.
Tandai juga tiap struk selama satu bulan dengan dua kategori, "sudah di daftar" atau "dipicu promo". Menjelang akhir bulan, jumlahkan kategori kedua. Total itu adalah harga sebenarnya dari kebiasaan berburu promo Anda, dan layak dibandingkan dengan total potongan yang tercatat. Bandingkan juga dengan jumlah transaksi per bulan, bukan hanya nilainya. Frekuensi yang naik sementara kebutuhan rumah tangga tetap menunjukkan promo sedang menarik Anda masuk lebih sering ke toko online.
Membaca hasilnya dengan adil
Kenaikan pengeluaran tidak otomatis kesalahan promo. Harga kebutuhan umum bisa naik, anggota keluarga bertambah, atau pekerjaan baru menuntut pakaian dan ongkos perjalanan lebih banyak. Karena itu bandingkan bagian belanja di luar kebutuhan tetap terhadap penghasilan, bukan angka rupiahnya saja. Pakai tiga bulan berturut-turut agar bulan gajian, bulan libur sekolah, dan bulan biasa tidak saling menutupi, lalu lihat apakah bagian itu menanjak, datar, atau naik turun. Tanjakan yang konsisten lebih bermakna daripada satu bulan yang melonjak karena hajatan atau perbaikan rumah. Bulan seperti itu dicatat terpisah sebagai pengecualian supaya angka dasarnya tidak terdistorsi, dan baru dianggap pola bila berulang. Bagian itu naik sementara penghasilan dan kebutuhan Anda tidak berubah: promo menjadi tersangka utama. Bagian itu stabil dari bulan ke bulan: kebiasaan promo Anda kemungkinan sudah terkendali.
Cicilan nol persen dan bulan-bulan yang sudah terpakai
Cicilan nol persen membuat harga barang terlihat kecil karena dipecah per bulan. Padahal barang itu dibayar dari penghasilan dua belas bulan ke depan, termasuk bulan ketika kebutuhan lain mungkin datang. Setiap cicilan adalah angka tetap yang tidak ikut turun bila penghasilan turun.
Tiga cicilan yang masing-masing menghabiskan 4 persen penghasilan sudah mengambil 12 persen sebelum Anda mengeluarkan uang untuk makan atau listrik. Saat penghasilan bulanan turun seperlima, angka 12 persen itu menjadi 15 persen dari penghasilan yang baru (12 dibagi 0,8), tanpa Anda menambah satu cicilan pun. Periksa juga rincian pembayaran: apakah ada biaya layanan atau administrasi di luar angka cicilan, dan apakah harga barang di skema ini sama dengan harga bayar tunai.
Standar yang ikut naik
Pemakaian barang atau layanan yang lebih baik cepat terasa biasa, sedangkan barang lama yang tadinya cukup mulai terasa kurang. Promo mempercepat proses ini karena memberi akses ke kelas yang lebih tinggi sebelum penghasilan Anda benar-benar naik ke sana.
Biaya ikutan setelah barang tiba
Perangkat yang dijual murah karena promo sering membawa kebutuhan lanjutan. Mesin kopi dengan potongan besar membutuhkan biji atau kapsul yang harganya terus berjalan. Perangkat yang memakai tinta, filter, atau kartrid pengganti menarik pengeluaran rutin yang belum ada pada hari Anda memutuskan. Sebelum membeli, catat apa yang harus dibeli lagi tiap bulan agar barang itu tetap berfungsi, lalu jumlahkan ke pengeluaran tetap.
Naik kelas yang sulit diturunkan
Setelah terbiasa dengan produk perawatan kelas atas yang dibeli saat diskon, versi biasa tidak lagi terasa sama. Saat promo berhenti, Anda punya dua pilihan: turun kembali dengan perasaan kehilangan, atau membayar harga penuh dari anggaran yang tidak dirancang untuk itu. Pilihan kedua mengubah barang diskon menjadi pengeluaran tetap yang lebih besar secara permanen.
Saldo, poin, dan keanggotaan yang mengikat
Saldo dompet digital, poin toko, dan uang kembali dalam bentuk kredit hanya bisa dipakai di satu tempat. Akibatnya Anda cenderung belanja di tempat itu dulu, termasuk ketika harganya tidak lagi yang terbaik atau barangnya tidak dibutuhkan, hanya agar poin tidak hangus.
Keanggotaan berbayar punya hitungan yang bisa diuji. Bagilah iuran setahun dengan rata-rata hemat per bulan, dan hasilnya adalah lama balik modal. Iuran yang setara 60 persen belanja sebulan dengan penghematan rata-rata 10 persen per bulan balik modal dalam enam bulan. Dengan penghematan 3 persen, butuh dua puluh bulan, jadi Anda rugi pada tahun pertama. Pakai angka dari struk yang benar-benar terjadi, bukan dari janji diskon di halaman pendaftaran.
Tekanan waktu dan cara menundanya
Obral berbatas waktu memindahkan pertanyaan dari "perlu atau tidak" menjadi "sempat atau tidak". Hitung mundur di layar dan tanggal kembar dirancang untuk itu. Taruh barang yang bukan kebutuhan rutin ke dalam daftar tunggu. Pembelian di bawah 5 persen penghasilan bulanan cukup ditunda sehari, yang lebih besar sepekan. Apa yang masih Anda inginkan sesudahnya layak dipertimbangkan, dan yang terlupa tidak perlu dibeli. Matikan notifikasi promo dari aplikasi belanja agar daftar ini tidak dibanjiri pemicu baru.
Promo yang tetap layak diambil
Promo bukan sesuatu yang harus dihindari. Potongan harga pada barang yang sudah Anda beli rutin, dan pasti habis sebelum masa pakainya lewat, adalah penghematan yang sebenarnya. Contohnya kebutuhan harian seperti deterjen, popok, atau kopi yang rumah Anda habiskan tiap bulan.
Pembelian besar yang sudah lama direncanakan juga layak memakai promo, setelah jenisnya dibandingkan, misalnya mengganti kulkas yang rusak. Di sini Anda mencatat harga normal sebelum promo muncul, sehingga potongan bisa dinilai terhadap angka yang Anda kenal.
Dengan rekening yang diam padahal struk selalu menunjukkan potongan harga, promo lebih sering mendorong pembelian daripada menghemat, dan orang dalam posisi ini lebih terbantu dengan mengurangi kontak dengan promo daripada mencari promo yang lebih besar. Saat tabungan tumbuh sementara belanja di luar kebutuhan tetap stabil dari bulan ke bulan, kebiasaan Anda sudah sehat dan tidak perlu diubah.
Kesimpulan
Tabungan yang tidak bergerak padahal struk penuh potongan harga adalah tanda paling jelas bahwa promo bekerja sebagai pemicu belanja. Bila belanja di luar kebutuhan tetap sudah tiga bulan tumbuh lebih cepat daripada penghasilan, berhentilah memantau promo selama satu siklus gaji dan lihat apakah rekening mulai bertambah. Rekening yang bertambah berarti penyebabnya sudah ketemu. Rekening yang tetap diam berarti penyebabnya ada di tempat lain dan promo tidak perlu dikorbankan.
Cari sebagai panduan belanja independen membantu Anda membandingkan jenis produk dan menimbang pilihan sesuai kebutuhan sebelum memutuskan.
Pertanyaan / Jawaban
Apakah belanja saat promo benar-benar menghemat uang?
Itu tergantung apakah barangnya sudah ada di daftar sebelum promo muncul. Sebuah rumah tangga yang memang akan membeli deterjen bulan ini dan kebetulan menemukan potongan, mengeluarkan uang lebih sedikit dari seharusnya. Rumah tangga lain membeli speaker kecil karena potongannya 40 persen, dan tetap mengeluarkan 60 persen dari harga barang yang kemarin belum mereka butuhkan. Cara memeriksanya adalah menjumlahkan semua belanja di luar kebutuhan tetap selama tiga bulan, lalu membandingkannya dengan penghasilan. Total potongan di struk tidak menjawab pertanyaan ini, karena ia hanya menghitung selisih terhadap harga coret, bukan terhadap saldo yang tersisa. Rumah tangga dengan struk penuh potongan tetapi tabungan yang tidak bertambah selama setengah tahun sedang membaca angka yang salah.
Mengapa belanja terasa lebih banyak saat ada promo padahal niatnya menghemat?
Karena syarat promo mengambil alih keputusan. Anda datang untuk membeli sabun cuci piring, lalu melihat bebas ongkos kirim yang baru berlaku di atas batas minimum. Keranjang masih di bawah batas, sehingga Anda menambah dua atau tiga barang yang tidak direncanakan agar ongkos kirim hilang, dan pada akhirnya membayar lebih banyak daripada bila Anda cukup membayar ongkos kirim. Pola yang sama muncul pada diskon bertingkat dan paket hemat: Anda mengejar syarat promonya, sementara kebutuhan rumah tangga yang semula membawa Anda ke toko sudah lama terpenuhi. Keranjang yang semula hanya berisi sabun dan tisu berakhir dengan tambahan alat dapur kecil dan camilan, padahal tidak satu pun dari tambahan itu ada di catatan kebutuhan minggu itu, sehingga total bayarnya melewati rencana.
Berapa lama sebaiknya menunggu sebelum membeli barang yang sedang promo?
Lamanya mengikuti nilai barang terhadap penghasilan bulanan. Sepatu kerja yang nilainya sekitar 3 persen penghasilan cukup ditunda sehari, lalu putuskan besok pagi apakah Anda masih menginginkannya. Mesin cuci yang nilainya jauh lebih besar layak menunggu sepekan, dan dalam sepekan itu Anda bisa membandingkan jenis mesin dan melihat apakah promonya masih berlaku. Persediaan yang sudah habis di rumah, misalnya deterjen terakhir yang tinggal untuk dua kali cuci, tidak perlu ditunda. Yang perlu dijaga hanyalah memilih jenis yang biasa Anda pakai, bukan versi lebih mahal karena sedang dipotong.
Bagaimana cara membedakan promo yang menghemat dengan promo yang membuat boros?
Sebelum membayar, cukup satu pertanyaan, yaitu apakah barang ini sudah ada di daftar belanja sebelum Anda melihat promonya. Tiga bungkus kopi untuk kebutuhan bulan ini yang kebetulan sedang dipotong lolos dari ujian itu. Setrika uap yang muncul di beranda dan tiba-tiba terasa perlu tidak lolos. Ujian kedua adalah harga per pemakaian. Setrika uap yang akan Anda pakai dua kali dalam setahun jauh lebih mahal per pakai daripada setrika biasa yang menyala tiap minggu, walaupun harga di label lebih rendah. Perbandingan serupa berlaku untuk pakaian pesta yang dibeli karena potongan besar tetapi hanya sempat dipakai sekali. Setelah satu bulan menandai struk dengan dua kategori, Anda juga punya angka nyata untuk dilihat.
Bisakah cicilan nol persen membuat keuangan berantakan?
Bisa, terutama saat jumlah cicilan bertambah atau penghasilan turun. Bayangkan dua cicilan nol persen yang masing-masing 5 persen penghasilan, sehingga 10 persen sudah terikat sebelum bulan dimulai. Penghasilan yang turun seperlima karena lembur dikurangi membuat beban yang sama menjadi 12,5 persen dari penghasilan baru (10 dibagi 0,8), padahal Anda tidak menambah cicilan. Sebelum menyetujui skema apa pun, lihat rincian pembayarannya untuk biaya layanan, dan bandingkan harga di skema cicilan dengan harga bayar tunai. Barang yang tampak murah per bulan bisa saja lebih mahal secara total. Pastikan juga penghasilan bulan-bulan terakhir masa cicilan masih sanggup menanggungnya.
Apakah keanggotaan berbayar di toko online sepadan?
Hitung lama balik modalnya dari struk Anda sendiri. Misalkan iuran setahun setara 40 persen belanja sebulan, dan dari struk tiga bulan terakhir keanggotaan itu menghemat sekitar 5 persen per bulan. Balik modalnya delapan bulan (40 dibagi 5), jadi Anda untung bila bertahan lebih dari itu dan tetap belanja sesuai kebutuhan. Penghematan yang tercatat hanya 2 persen berarti balik modal butuh dua puluh bulan, dan keanggotaan itu merugikan pada tahun pertama. Saldo atau poin yang mengikat Anda ke satu toko juga perlu diperhitungkan, karena ia membuat Anda belanja di sana walaupun harga di tempat lain sedang lebih rendah.
Perlukah berhenti memantau promo sama sekali?
Tidak untuk semua orang. Saat tabungan tumbuh teratur dan belanja di luar kebutuhan tetap stabil, kebiasaan Anda sudah sehat, jadi memantau promo untuk barang yang sudah direncanakan tidak merugikan. Rekening yang tidak bertambah padahal penghasilan tetap adalah alasan untuk berhenti selama satu siklus gaji. Tutup aplikasi belanja, matikan notifikasi, dan catat apakah sisa uang di akhir bulan berubah. Perbandingan itu memberi bukti dari rekening Anda sendiri, dan hasilnya menentukan apakah promo layak kembali masuk ke rutinitas. Sebulan sudah cukup untuk melihat arahnya, tetapi tiga bulan memberi gambaran yang tidak dibelokkan oleh satu bulan yang luar biasa.
Butuh cicilan tanpa kartu kredit?
Allo PayLater dari Allo Bank memudahkan belanja dengan cicilan fleksibel langsung dari aplikasi
Daftar Allo PayLater Sekarang