KPR Subsidi atau KPR Komersial untuk Rumah Pertama Karyawan Bergaji Menengah
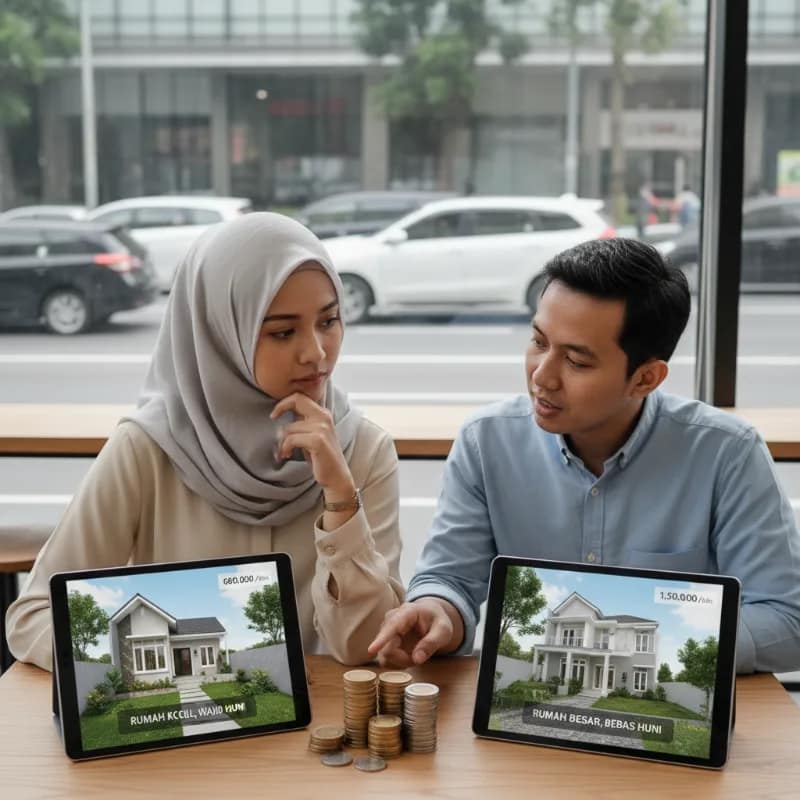
Lolos batas gaji dan rela rumah kecil, ambil subsidi
Ambil KPR subsidi bila penghasilan Anda masih di bawah batas yang ditetapkan pemerintah dan Anda bisa menerima rumah kecil di lokasi yang disediakan pengembang, sebab bunga tetap 5 persen selama tenor hingga 20 tahun sulit dikalahkan. KPR komersial cocok bila penghasilan melewati batas, atau bila rumah harus dekat tempat kerja dan lebih luas.
Perbedaan terbesar ada pada bunga. Subsidi mengunci bunga 5 persen sampai lunas, sedangkan bunga komersial biasanya tetap hanya selama masa promosi lalu mengikuti kebijakan bank. Untuk pinjaman Rp100 juta, tenor 20 tahun, dan bunga anuitas, cicilan 5 persen sekitar Rp660 ribu tiap bulan. Dengan bunga 8 persen, angka yang sama naik menjadi Rp836 ribu.
Harga murah itu datang dengan syarat. Pemerintah menetapkan batas penghasilan pemohon, batas harga rumah, serta luas bangunan dan tanah. Pemohon harus belum memiliki rumah dan belum pernah menerima bantuan pembiayaan perumahan dari pemerintah. Rumah wajib dihuni sendiri, tidak boleh disewakan, dan rumah tapak baru boleh dijual setelah dihuni lebih dari lima tahun.
Rumah komersial bebas dari semua batas itu, termasuk batas penghasilan pembelinya, dan boleh disewakan atau dijual kapan saja. Anda memilih lokasi, luas, bahkan rumah bekas, tetapi uang muka yang diminta lebih besar, dan bunga mengambang bisa menaikkan cicilan setelah masa tetap berakhir tanpa Anda bisa menolaknya.
Mintalah dua simulasi tertulis dari bank, satu untuk tiap jalur, dengan plafon dan tenor yang sama. Hanya dengan begitu kedua cicilan bisa dibandingkan secara adil, karena metode bunga, biaya asuransi, dan uang muka tercantum di lembar yang sama dan tidak perlu ditebak dari brosur pengembang.
Karyawan bergaji menengah paling sering terjepit di antara keduanya: penghasilan pas di sekitar garis batas subsidi, sementara rumah yang diinginkan berada di kawasan yang tidak dijual pengembang subsidi. Tiga angka yang bisa Anda hitung sendiri memutuskan arahnya, yaitu batas penghasilan di wilayah Anda, ongkos perjalanan harian ke tempat kerja, dan besar cicilan dibanding gaji bersih.
Bunga Tetap, Uang Muka Kecil, dan Pajak yang Dibebaskan
Bunga lima persen sampai lunas
Pada KPR subsidi, bunga ditetapkan 5 persen per tahun dan tidak berubah sepanjang tenor yang paling lama 20 tahun. Angsuran bulan pertama sama dengan angsuran bulan ke-240, jadi kenaikan gaji di tahun-tahun berikutnya membuat cicilan terasa makin ringan.
Bunga komersial bekerja lain. Bank menawarkan bunga tetap untuk beberapa tahun pertama, lalu bunga mengambang mengikuti acuan bank. Nilai cicilan setelah masa itu tidak bisa Anda pastikan hari ini, dan itulah ongkos tersembunyi dari rumah yang tampak terjangkau pada bulan pertama.
Uang muka mulai satu persen
Uang muka KPR subsidi mulai dari 1 persen harga rumah. Ada bantuan uang muka tersendiri yang diajukan bersama KPR, dan besarnya ditetapkan pemerintah sehingga bisa berubah. Pembelian rumah subsidi juga bebas PPN, dan premi asuransi tercantum dalam rincian pembiayaan. Pada kedua jalur, besar uang muka dan biaya asuransi ditanyakan tertulis ke bank sebelum Anda membandingkan.
Siapa yang Boleh Mengajukan Subsidi
Syarat pertama adalah penghasilan. Batas per bulan dibedakan menurut wilayah dan status menikah atau lajang, dan angkanya sudah dinaikkan dari batas lama sekitar Rp8 juta. Karena angka itu berubah, tanyakan batas yang berlaku di wilayah Anda kepada bank penyalur atau pengembang, termasuk apakah yang dihitung gaji bersih saja atau penghasilan pasangan digabung.
Syarat kedua menyangkut kepemilikan. Pemohon belum memiliki rumah dan belum pernah menerima subsidi atau bantuan pembiayaan perumahan dari pemerintah. Bank meminta KTP, kartu keluarga, NPWP, slip gaji atau surat keterangan penghasilan, dan rekening koran tiga bulan terakhir, sehingga angka yang Anda sebut harus cocok dengan dokumen itu.
Rumah Kecil di Pinggiran sebagai Harga Bunga Murah
Ukuran bangunan dan tanah
Rumah tapak subsidi berukuran bangunan 21 hingga 36 meter persegi di atas tanah 60 hingga 200 meter persegi. Bangunan terbesar yang diizinkan hanya 36 meter persegi, cukup untuk dua kamar tidur kecil dan satu ruang serbaguna. Dengan tanah minimal 60 meter persegi, bangunan 36 meter persegi memakai sekitar 60 persen kavling, sehingga sisa tanah bisa menampung dapur atau kamar tambahan.
Tambahan itu dibiayai sendiri, di luar cicilan, jadi hitung biayanya sejak awal sebagai bagian dari harga rumah.
Lokasi dan ongkos perjalanan
Batas harga dibagi per kelompok wilayah: Jawa dan Sumatra di luar Jabodetabek mendapat batas terendah, Papua yang tertinggi. Tanah murah hampir selalu berarti jarak jauh dari pusat kota. Jarak itu dibayar setiap hari kerja, bukan sekali.
Selisih cicilan hanya berguna bila ongkos perjalanan tidak menghabiskannya. Misalkan dua rumah dengan plafon sama Rp180 juta: cicilan subsidi Rp1,19 juta, cicilan komersial berbunga 8 persen Rp1,51 juta, selisihnya sekitar Rp317 ribu sebulan.
Tambahan ongkos bensin dan parkir sebesar Rp25 ribu per hari kerja menjadi Rp550 ribu dalam 22 hari kerja, lebih besar dari selisih cicilan. Pada kondisi itu rumah komersial yang lebih dekat justru lebih murah dipakai, belum menghitung waktu di jalan. Angka Rp25 ribu hanyalah contoh; ganti dengan ongkos nyata dari rumah ke kantor Anda.
Cicilan per Seratus Juta dan Cara Menguji Simulasi Bank
Anuitas atau flat
Bunga 5 persen tetap bisa dihitung dengan dua cara yang hasilnya berbeda jauh. Pada bunga anuitas, plafon Rp100 juta dengan tenor 20 tahun menghasilkan cicilan di kisaran Rp660 ribu per bulan. Pada bunga flat, bunga dihitung dari plafon awal terus-menerus: pokok Rp100 juta dibagi 240 bulan menjadi Rp417 ribu, ditambah bunga Rp417 ribu tiap bulan, jadi sekitar Rp833 ribu.
Ujilah simulasi bank dengan membagi cicilan dengan plafon dalam jutaan. Hasil Rp660 ribu untuk tiap Rp100 juta berarti anuitas; hasil Rp833 ribu berarti flat, dan Anda membayar kira-kira seperempat lebih banyak setiap bulan. Minta bank menuliskan metode hitungnya di lembar simulasi.
Tenor juga bekerja lewat angka yang sama. Dengan anuitas 5 persen, tenor 15 tahun membuat cicilan sekitar Rp791 ribu per Rp100 juta, total bunga Rp42 juta. Tenor 20 tahun memberi cicilan Rp660 ribu dengan total bunga sekitar Rp58 juta.
Pada subsidi, ambil tenor terpanjang yang ditawarkan lalu percepat pelunasan saat ada uang lebih. Cicilan rendah menjaga arus kas bulanan, dan bunga 5 persen tetap tergolong murah dibanding utang lain, jadi tidak perlu terburu-buru melunasi. Pelunasan awal bisa dikenai biaya. Tanyakan lebih dulu.
Cicilan terhadap gaji bersih
Patokan yang lazim dipakai adalah seluruh cicilan Anda, termasuk cicilan motor atau kartu yang sudah berjalan, tidak melewati sepertiga gaji bersih. Pada gaji bersih Rp7 juta, sepertiganya Rp2,33 juta. Rumah subsidi berplafon Rp180 juta dengan cicilan Rp1,19 juta memakai sekitar 17 persen gaji, jauh di dalam batas.
Rumah komersial berpinjaman Rp400 juta dengan bunga 8 persen menghasilkan cicilan Rp3,35 juta atau 48 persen gaji, dan di atas batas sepertiga. Plafon komersial yang masih masuk batas untuk gaji Rp7 juta adalah kira-kira Rp280 juta pada bunga 8 persen. Angka 8 persen adalah asumsi untuk perbandingan; pakai bunga yang benar-benar ditawarkan bank.
Larangan Menyewakan dan Masa Tunggu Lima Tahun
Rumah subsidi diberikan untuk ditinggali pemiliknya. Aturannya tegas. Disewakan atau dikosongkan tanpa alasan termasuk pelanggaran, dan sanksinya adalah pencabutan subsidi disertai kewajiban mengembalikan manfaat yang sudah diterima. Kredit yang macet memberi bank hak melelang rumah.
Rumah tapak baru boleh dijual atau dialihkan setelah dihuni lebih dari lima tahun, dan unit rumah susun harus menunggu lebih dari 20 tahun. Aturan memberi sedikit pengecualian, di antaranya pewarisan dan penyelesaian kredit macet di bank. Pindah kerja ke kota lain bukan alasan yang bisa diandalkan, jadi pekerja yang kemungkinan dipindahtugaskan dalam lima tahun ke depan menanggung risiko nyata: tidak bisa menyewakan rumah itu untuk menutup cicilan.
Biaya di Luar Cicilan pada Kedua Jalur
Kedua jalur memiliki biaya notaris dan biaya administrasi bank, dan BPHTB juga perlu ditanyakan karena itu pajak daerah. Pada KPR komersial ditambah biaya provisi dan penilaian rumah oleh bank. Rumah subsidi bebas PPN, tetapi renovasi kecil setelah serah terima tetap dari kantong sendiri. Tanyakan kepada pengembang rumah komersial apakah harga yang ditawarkan sudah termasuk PPN.
Situasi yang Mendorong Anda ke KPR Komersial
Penghasilan di atas batas wilayah
Penghasilan yang melewati batas wilayah menutup pintu subsidi, dan menyesuaikan angka agar lolos bukan jalan keluar: bank membaca slip gaji dan rekening koran tiga bulan terakhir, sehingga selisihnya terlihat. Untuk kasus ini, pakai hitungan sepertiga gaji untuk mencari plafon yang realistis, lalu cari rumah di bawah plafon itu.
Rumah bekas, lokasi dekat kantor, dan rumah kedua
Subsidi hanya untuk rumah baru. Rumah itu harus dibangun pengembang dan memenuhi syarat kelayakan huni. Rumah bekas di kawasan lama, perumahan yang sudah berpenghuni dekat stasiun, atau rumah dengan luas bangunan di atas 36 meter persegi hanya bisa dibeli lewat KPR komersial. Untuk pekerja yang menempuh perjalanan berjam-jam setiap hari, harga lokasi dekat sering lebih murah daripada ongkos dan waktu yang hilang. Syarat belum memiliki rumah dan belum pernah menerima bantuan pembiayaan perumahan juga mengarahkan pembeli rumah kedua, atau yang pernah memakai subsidi lalu menjual rumahnya, ke jalur komersial.
Risiko bunga mengambang
Pilih komersial dengan perhitungan pesimis. Saat bunga naik dari 8 persen ke 10 persen setelah masa tetap, cicilan per Rp100 juta naik dari sekitar Rp836 ribu menjadi sekitar Rp965 ribu, tambahan Rp129 ribu atau 15 persen. Pastikan tambahan itu masih muat di dalam sepertiga gaji sebelum menandatangani akad.
Uang Muka Satu Persen Tidak Membebaskan Anda dari Menabung
Uang muka 1 persen dari plafon Rp180 juta hanya Rp1,8 juta, sehingga hambatan sebenarnya bukan di situ. Yang menghabiskan tabungan adalah notaris, administrasi, BPHTB bila dikenakan, pagar, tandon air, pintu, dan lemari. Setiap tambahan uang muka mengurangi plafon, sehingga cicilan turun sebanding dengan plafonnya.
Sisakan cadangan setidaknya tiga kali cicilan setelah semua biaya akad dibayar. Saat seluruh tabungan habis di meja notaris, cicilan pertama dan perabot dasar harus diambil dari gaji tanpa bantalan.
Cek Lapangan sebelum Tanda Tangan Akad
Kunjungi lokasi pada hari hujan lebat, bukan hanya saat cerah. Tanah murah di pinggir kota kerap rendah, dan genangan di jalan masuk atau di kavling terlihat paling jelas pada saat itu. Warga proyek lama bisa ditanya apakah air dan listrik sudah terpasang dan mengalir tiap hari.
Minta pengembang menunjukkan sertifikat induk, denah kavling yang sesuai dengan unit Anda, dan jadwal serah terima tertulis. Coba juga rute ke kantor satu kali pada jam berangkat kerja, karena jarak di brosur tidak memuat kemacetan. Bandingkan luas bangunan di brosur dengan hasil ukur Anda sendiri di lokasi: selisih beberapa meter persegi pada rumah 21 meter persegi terasa sekali.
Kesimpulan
Dua pertanyaan memisahkan kedua jalur: apakah penghasilan Anda lolos batas di wilayah Anda, dan apakah Anda sanggup menghuni rumah itu lebih dari lima tahun tanpa menyewakannya. Kalau keduanya ya dan ongkos perjalanan tidak memakan selisih cicilan, ambil subsidi. Bila salah satunya tidak, ambil komersial dengan plafon yang cicilannya tidak melewati sepertiga gaji bersih, dihitung pada bunga yang lebih tinggi dari penawaran awal.
Cari sebagai panduan belanja independen membantu Anda membandingkan jenis produk dan menimbang pilihan sesuai kebutuhan sebelum memutuskan.
Pertanyaan / Jawaban
Berapa cicilan KPR subsidi per bulan untuk tenor 20 tahun?
Kalikan plafon dalam ratusan juta dengan Rp660 ribu. Plafon Rp150 juta menghasilkan cicilan Rp990 ribu, plafon Rp200 juta Rp1,32 juta. Itu angka untuk bunga anuitas 5 persen tetap, dan plafon adalah harga rumah dikurangi uang muka. Bila lembar simulasi bank menunjukkan angka yang jauh lebih tinggi, cek dulu apakah bank memakai bunga flat sebelum menyimpulkan bahwa produknya mahal. Pada tenor 15 tahun cicilan naik menjadi Rp791 ribu untuk tiap Rp100 juta, jadi pinjaman Rp150 juta menjadi Rp1,19 juta, dengan total bunga yang lebih kecil.
Berapa gaji bersih minimal agar pengajuan KPR subsidi diterima?
Aturan subsidi hanya menetapkan batas atas penghasilan, tidak ada batas bawah, sehingga yang menahan pengajuan adalah kemampuan bayar. Dengan patokan cicilan paling banyak sepertiga gaji bersih, rumah berplafon Rp180 juta yang bercicilan Rp1,19 juta per bulan membutuhkan gaji bersih minimal Rp3,6 juta, yaitu Rp1,19 juta dikali tiga. Bank membaca slip gaji dan rekening koran tiga bulan terakhir untuk mencocokkan angka itu, jadi gaji yang tidak lewat rekening sulit dihitung. Cicilan lain yang sedang berjalan, seperti cicilan motor, ikut masuk ke batas sepertiga itu, sehingga gaji minimal yang dibutuhkan naik sebesar cicilan tersebut dikali tiga.
Bolehkah rumah subsidi disewakan kalau saya pindah tugas ke kota lain?
Tidak boleh. Rumah subsidi harus dihuni pemiliknya, dan menyewakannya atau membiarkannya kosong tanpa alasan dapat membuat subsidi dicabut serta manfaat yang sudah diterima harus dikembalikan. Rumah tapak juga baru boleh dijual setelah dihuni lebih dari lima tahun. Seandainya pindah tugas terjadi pada tahun ketiga, cicilan masih berjalan dua tahun sebelum rumah boleh dijual, tanpa uang sewa untuk menutupnya. Risiko itu harus masuk hitungan sebelum jalur subsidi dipilih, termasuk kemungkinan Anda harus pindah lagi setelah mutasi berikutnya. Jika kepindahan hampir pasti, rumah komersial yang boleh disewakan lebih aman meski bunganya lebih tinggi.
Mana yang lebih ringan, simulasi cicilan flat atau anuitas?
Anuitas, dengan selisih yang besar. Misalkan bank menyodorkan simulasi Rp1,5 juta per bulan untuk plafon Rp180 juta pada tenor 20 tahun. Bagi dengan 1,8 dan hasilnya Rp833 ribu untuk tiap Rp100 juta, tanda bunga flat; anuitas 5 persen untuk plafon yang sama hanya Rp1,19 juta. Selisihnya Rp312 ribu sebulan, atau hampir Rp75 juta selama 240 bulan, sehingga perhitungan anuitas tertulis layak diminta sebelum akad. Pilihlah tenor 20 tahun agar cicilan Rp1,19 juta itu ringan, lalu tanyakan biaya pelunasan awal bila Anda ingin menutupnya lebih cepat.
Perlukah menambah uang muka lebih dari satu persen?
Menambah uang muka memperkecil plafon, dan cicilan mengecil sebanding. Tambahan Rp18 juta pada rumah Rp180 juta menurunkan plafon menjadi Rp162 juta dan cicilan anuitas 5 persen menjadi Rp1,07 juta, hemat Rp119 ribu per bulan. Tabungan yang sama juga dibutuhkan untuk notaris, administrasi, perabot, dan cadangan tiga kali cicilan. Selama cadangan itu belum terkumpul, uang muka tetap di angka minimum, yaitu 1 persen dari harga rumah. Sisa tabungan juga menjaga cicilan pertama tetap terbayar saat perabot dasar sudah harus dibeli.
Bisakah KPR subsidi dipakai untuk membeli rumah bekas?
Tidak. Subsidi hanya berlaku untuk rumah baru buatan pengembang yang memenuhi syarat kelayakan huni, sehingga rumah di perumahan lama tidak bisa dibiayai dengan skema ini. Hal yang sama berlaku untuk rumah dengan luas bangunan di atas 36 meter persegi, karena batas ukuran subsidi hanya 21 hingga 36 meter persegi. Untuk rumah seperti itu jalurnya KPR komersial; pada gaji bersih Rp7 juta, plafon yang masih muat dalam sepertiga gaji hampir Rp280 juta pada bunga 8 persen. Rumah bekas di dekat kantor juga menghemat ongkos harian, yang pada contoh Rp25 ribu per hari kerja mencapai Rp550 ribu sebulan.
Bagaimana kalau gaji bersih hanya sedikit di atas batas subsidi?
Anda keluar dari subsidi dan masuk jalur komersial, tanpa jalan tengah. Tanyakan lebih dulu apakah bank menghitung gaji bersih Anda saja atau digabung dengan penghasilan pasangan, karena itu bisa mengubah hasilnya. Andaikan gaji bersih Anda Rp9 juta dan batas di wilayah Anda lebih rendah dari itu: sepertiganya Rp3 juta; dengan bunga 8 persen dan tenor 20 tahun, plafon yang muat kira-kira Rp358 juta. Mengecilkan angka di dokumen bukan jalan keluar karena bank membandingkan slip gaji dengan rekening koran Anda yang tercatat. Plafon Rp358 juta itu masih bergantung pada penawaran bunga bank, jadi angka 8 persen diganti dengan angka yang tertulis di simulasi.
Mengapa cicilan KPR komersial bisa naik padahal plafon tidak berubah?
Penyebabnya bunga mengambang, yang berlaku setelah masa bunga tetap berakhir. Saat bunga naik dari 8 persen ke 10 persen, pinjaman Rp280 juta yang tadinya bercicilan Rp2,34 juta menjadi Rp2,70 juta, tambahan Rp360 ribu tiap bulan atau 15 persen. Karena itu hitung kemampuan dengan bunga yang lebih tinggi dari penawaran awal, bukan dengan bunga promosi, dan pastikan tambahannya masih muat dalam sepertiga gaji. Pada gaji Rp7 juta, sepertiga gaji berarti Rp2,33 juta, jadi cicilan Rp2,70 juta di atas sudah melewati batas.
Butuh cicilan tanpa kartu kredit?
Allo PayLater dari Allo Bank memudahkan belanja dengan cicilan fleksibel langsung dari aplikasi
Daftar Allo PayLater Sekarang