Perbedaan Menabung di Bank Konvensional dan Bank Digital untuk Generasi Muda
Saldo kecil paling terpukul oleh biaya tetap
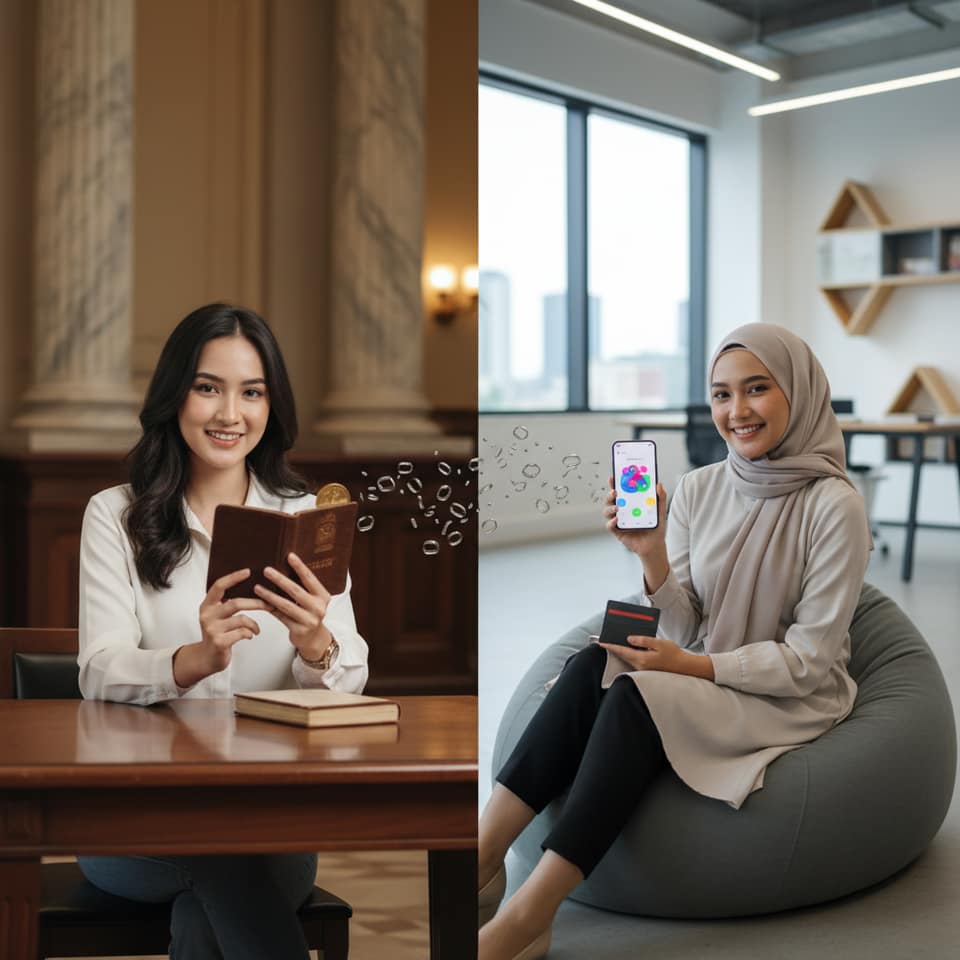
Pada saldo kecil, perbedaan terbesar antara bank konvensional dan bank digital ada pada biaya tetap dan akses uang. Bank digital biasanya tanpa biaya administrasi bulanan dan memberi bunga lebih tinggi, tetapi tidak melayani setor tunai dan tatap muka. Bank konvensional unggul pada layanan fisik, dengan biaya yang lebih terasa bagi penabung muda.
Sebelum memutuskan, Anda dapat melihat pilihan Bank di Cari sebagai referensi awal.
Misalkan biaya administrasi sebuah tabungan Rp10.000 per bulan dan saldo Anda Rp1 juta. Dalam setahun Rp120.000 terpotong, atau 12 persen dari saldo, sementara bunga tabungan biasa jauh di bawah angka itu. Uang Anda berkurang walau tidak ada penarikan sama sekali. Pada saldo Rp20 juta biaya yang sama hanya 0,6 persen dan nyaris tidak terasa.
Karena itu perbandingan dua jenis bank untuk anak muda bukan soal gengsi aplikasi atau gedung cabang. Bank digital adalah bank berizin yang melayani nasabah terutama lewat aplikasi dengan kantor fisik yang sangat terbatas, dan aturannya mengikuti bank umum. Simpanan di dalamnya dijamin LPS dengan syarat yang sama seperti di bank konvensional. Bank konvensional membawa kantor cabang, mesin setor tunai, dan kartu debit yang diterima di mana-mana, dengan ongkos yang dibebankan kepada nasabah.
Perbedaan lain muncul pada hal yang jarang dibaca: bunga yang berjenjang menurut saldo, bonus promosi yang menentukan apakah simpanan masih dijamin, kuota transfer, dan nasib akun bila ponsel hilang atau sinyal tidak ada. Masing-masing punya angka atau aturan yang bisa Anda periksa sendiri sebelum membuka rekening.
Bagi penabung muda dengan saldo yang masih di bawah belasan juta rupiah, susunan yang paling masuk akal adalah dua rekening. Yang pertama berada di bank digital untuk tabungan dan tujuan. Yang kedua di bank konvensional, hanya bila ada kebutuhan yang tidak bisa dipenuhi aplikasi, seperti gaji yang dibayar ke bank tertentu atau setor tunai rutin. Siapa yang cukup dengan satu rekening digital ditentukan oleh daftar kebutuhan itu, bukan oleh bunga. Dua rekening tidak berarti dua kali biaya, selama rekening konvensionalnya sengaja dibuat sempit fungsinya.
Bank digital tetap bank berizin
Menurut peraturan OJK tentang bank umum, bank digital adalah bank berbadan hukum yang menjalankan usahanya terutama lewat saluran elektronik, tanpa kantor fisik selain kantor pusat atau dengan kantor fisik terbatas. Ia bukan dompet digital. Isi dompet digital bukan simpanan bank dan tidak berada dalam penjaminan LPS, sedangkan tabungan di bank digital termasuk simpanan yang dijamin hingga Rp2 miliar per nasabah per bank. Kata "digital" pada nama sebuah aplikasi belum membuktikan bahwa ia bank; periksa namanya di daftar bank berizin pada situs OJK.
Biaya tetap melawan bunga pada saldo kecil
Menghitung saldo impas
Saldo impas adalah saldo di mana bunga setahun sama dengan biaya setahun. Rumusnya biaya setahun dibagi persentase bunga. Biaya Rp10.000 per bulan berarti Rp120.000 per tahun. Pada bunga 1 persen per tahun, saldo impasnya Rp12 juta. Pada bunga 3 persen, Rp4 juta.
Di bawah angka itu bunga tidak menutup biaya, dan rekening tersebut mengurangi uang Anda. Rumus ini mengabaikan pajak bunga, yang tidak berlaku pada saldo sampai Rp7,5 juta. Untuk rekening yang saldonya tidak akan melewati angka impas dalam setahun ke depan, pilih yang bebas biaya bulanan.
Biaya di luar biaya bulanan
Biaya bulanan hanya sebagian. Daftar biaya produk di situs bank juga memuat biaya penerbitan dan iuran tahunan kartu debit, biaya tarik tunai di ATM bank lain, biaya penggantian kartu, dan denda bila saldo turun di bawah minimum. Semuanya bisa dijumlahkan menjadi angka setahun dan dibandingkan dengan bunga.
Transfer antarbank juga punya harga. Layanan transfer cepat antarbank yang diselenggarakan bank sentral membatasi biaya ke nasabah paling tinggi Rp2.500 per transaksi. Penabung yang mentransfer delapan kali sebulan ke bank lain membayar sampai Rp20.000, lebih besar daripada biaya administrasi tabungan tadi. Bank yang memberi kuota transfer gratis hanya menguntungkan Anda bila kuota itu dekat dengan jumlah transfer Anda yang sebenarnya.
Bunga yang tampak besar dan syaratnya
Bunga berjenjang dan batas saldo
Bunga yang diiklankan bisa berlaku hanya pada jenjang saldo tertentu, hanya untuk fitur tabungan berjangka atau kantong tujuan, atau hanya selama masa promosi. Carilah satu kalimat di halaman produk: berapa bunga untuk saldo sebesar milik Anda, dan sampai kapan.
Untuk saldo kecil, selisih bunga jauh lebih kecil daripada kesan di iklan. Pada saldo Rp5 juta, bunga 3 persen menghasilkan Rp150.000 setahun dan bunga 0,5 persen menghasilkan Rp25.000. Selisih Rp125.000 itu hanya sebanding dengan biaya administrasi setahun sebesar Rp10.000 per bulan. Biaya bulanan dan bunga karena itu perlu dihitung bersama, tidak satu per satu.
Bunga tabungan juga dikenai pajak. Menurut ketentuan perpajakan yang berlaku, bunga pada tabungan bersaldo sampai Rp7,5 juta tidak dipotong PPh, sedangkan di atas itu dipotong PPh final 20 persen. Pada saldo Rp20 juta, bunga kotor Rp600.000 menjadi Rp480.000 setelah pajak. Penghasilan bunga yang bebas pajak tetap dicantumkan dalam SPT tahunan.
Bonus promosi dan jaminan LPS
Simpanan dijamin LPS bila tercatat dalam pembukuan bank, bunganya tidak melebihi tingkat bunga penjaminan, dan nasabah tidak menyebabkan kerugian bagi bank. Bonus promosi atau uang kembali ikut dihitung sebagai bagian dari bunga. Simpanan yang bunga ditambah bonusnya melampaui tingkat bunga penjaminan tidak dijamin, baik pokok maupun bunganya.
LPS mengumumkan tingkat bunga penjaminan secara berkala dan angkanya berubah, jadi bacalah di situs LPS pada hari Anda membuka rekening. Pada saldo kecil, risiko ini murah dihindari: pilih tawaran yang bunga dan bonusnya, bila dijumlahkan, tidak melewati angka itu.
Akses uang lewat tunai, transfer, dan kartu
Setor tunai dan tarik tunai
Tanpa kantor cabang, setor tunai ke bank digital harus lewat jalur lain, misalnya transfer dari rekening bank lain atau layanan setoran yang disediakan bank itu bila ada. Tarik tunai bergantung pada ATM yang bekerja sama dan kartu debit yang diterbitkan. Tanyakan tiga hal sebelum membuka rekening: apakah ada kartu fisik, berapa batas tarik harian, dan berapa biayanya di ATM bank lain.
Saat aplikasi atau sinyal bermasalah
Seluruh akses bank digital bergantung pada ponsel dan jaringan. Bank konvensional menyediakan kartu, ATM, dan loket sebagai jalur cadangan. Siapkan juga jalur cadangan untuk rekening digital: nomor layanan resmi bank, dan cara memblokir akun dari perangkat lain.
Keamanan akun yang hidup di ponsel
Jaminan LPS berlaku saat bank gagal atau izinnya dicabut, bukan saat akun Anda dibobol penipu yang meminta kode OTP. PIN dan OTP hanya untuk Anda; siapa pun yang memintanya, termasuk yang mengaku petugas bank, adalah penipu. Aktifkan kunci aplikasi dengan sidik jari atau wajah, dan turunkan batas transfer harian ke angka yang memang Anda butuhkan. Pada rekening yang menyimpan seluruh tabungan, batas rendah memperkecil kerugian bila ponsel jatuh ke tangan orang lain.
Memisahkan rekening menurut tujuan
Uang yang sama lebih mudah habis bila bersebelahan dengan kartu debit. Akun harian berkartu menampung gaji dan pengeluaran, sedangkan rekening tabungan tujuan sengaja dibuat sulit dijangkau: tanpa kartu, dengan transfer otomatis pada tanggal gajian.
Bank digital biasanya menyediakan kantong atau sub-rekening di dalam satu akun, yang cukup untuk memisahkan tujuan tanpa membuka rekening kedua. Kantong yang bisa dicairkan dengan satu ketukan, bagaimanapun, hanya memisahkan uang di atas kertas. Hambatan kecil, seperti rekening yang berada di aplikasi berbeda dari rekening harian, lebih berguna daripada selisih bunga setengah persen.
Kebutuhan yang tetap memerlukan kantor cabang
Sebagian perusahaan membayar gaji ke bank tertentu, dan memindahkannya berarti menunggu administrasi. Penjual kecil yang menerima pembayaran tunai perlu menyetor tunai tanpa mengantre lewat jalur berbelit. Orang tua yang tidak memakai aplikasi lebih mudah menarik kiriman Anda lewat ATM bank yang sama. Sebagian lembaga, seperti kampus atau beasiswa, meminta fotokopi buku tabungan atau surat keterangan rekening yang dicetak di cabang.
Kebutuhan-kebutuhan itu tidak otomatis berarti seluruh tabungan harus tinggal di bank konvensional. Mereka hanya menentukan satu rekening yang harus dipertahankan.
Memakai dua bank tanpa membayar dua kali
Susunan dua rekening hemat bila rekening konvensionalnya hanya jalur masuk gaji. Pindahkan sisa gaji ke rekening digital sekali sebulan pada tanggal gajian, bukan empat kali tiap minggu. Pada biaya transfer Rp2.500, perbedaannya Rp7.500 setiap bulan, atau Rp90.000 setahun.
Satu hal hampir tidak berpengaruh: batas jaminan Rp2 miliar per nasabah per bank. Penabung muda memegang saldo jauh di bawah angka itu, jadi memecah tabungan ke banyak bank demi jaminan tidak ada gunanya. Alasan membuka rekening kedua adalah kebutuhan akses atau tujuan, bukan batas LPS.
Memeriksa bank sebelum membuka rekening
Periksa empat hal dalam sepuluh menit. Nama bank ada dalam daftar bank berizin di situs OJK. Bank itu memasang bukti kepesertaan LPS, sebagaimana diwajibkan bagi bank peserta. Aplikasi diunduh dari toko aplikasi resmi, bukan dari tautan yang dikirim orang lain. Daftar biaya dan tabel bunga produknya sudah Anda baca sampai ke baris saldo minimum, biaya kartu, dan ketentuan promosi.
Tiga pola penghasilan, tiga susunan rekening
Mahasiswa dengan uang saku
Saldo kecil dan keluar-masuk sering membuat biaya bulanan menjadi musuh utama. Satu akun digital tanpa biaya bulanan biasanya cukup. Akun konvensional baru perlu bila orang tua hanya bisa mengirim ke bank tertentu atau kampus menerima pembayaran lewat bank tertentu.
Karyawan bergaji tetap
Gaji mendarat di rekening yang ditunjuk perusahaan, biasanya bank konvensional. Biarkan rekening itu menjadi jalur masuk dan pemakaian harian, lalu pindahkan bagian tabungan ke rekening digital pada tanggal gajian. Untuk saldo di rekening konvensional yang rutin berada di bawah angka impas, tanyakan jenis tabungan dengan biaya bulanan lebih rendah di bank yang sama.
Pekerja lepas
Pemasukan datang dari banyak pengirim dan tidak teratur. Pilihlah rekening yang menerima transfer dari bank mana pun dengan biaya masuk nol, dan pisahkan sebagian setiap penghasilan ke rekening tujuan sebelum dipakai. Bank digital cocok sebagai wadah tabungan, sementara kebutuhan setor tunai dari klien yang membayar tunai menentukan apakah rekening konvensional tetap perlu.
Kesimpulan
Tiga hal memutuskan pilihan Anda: saldo di bawah atau di atas angka impas, apakah gaji dibayar ke bank tertentu, dan apakah Anda masih perlu menyetor tunai. Tanpa ketiganya, bank digital cukup untuk tabungan dan pengeluaran. Dengan salah satunya, pertahankan satu rekening konvensional untuk itu saja dan simpan tabungan di bank digital.
Cari sebagai platform perbandingan harga dan panduan belanja terlengkap di Indonesia memudahkan Anda menemukan dan membandingkan produk terbaik sesuai kebutuhan sebelum memutuskan.
Pertanyaan / Jawaban
Apakah uang di bank digital aman dan dijamin LPS?
Aman dalam arti dijamin selama banknya berizin sebagai bank, simpanan Anda tercatat, dan bunga ditambah bonus tidak melewati tingkat bunga penjaminan. Ambil contoh tabungan Rp8 juta di bank digital yang menawarkan bunga tinggi ditambah bonus uang kembali. Jumlah keduanya yang melebihi tingkat bunga penjaminan yang diumumkan LPS membuat simpanan itu tidak dijamin sama sekali. Jaminan ini juga tidak berlaku untuk dompet digital. Untuk memastikannya, cari nama bank di daftar OJK, lihat bukti kepesertaan LPS di aplikasinya, dan cek tingkat bunga penjaminan terbaru di situs LPS sebelum memindahkan tabungan ke sana. Tabungan Rp8 juta itu masih sangat jauh di bawah batas Rp2 miliar, jadi yang perlu dicemaskan adalah syarat bunganya, bukan ukuran jaminannya.
Berapa saldo minimal agar rekening berbiaya bulanan tidak merugikan?
Hitung biaya setahun lalu bagi dengan persentase bunga. Tabungan berbiaya Rp7.500 per bulan berarti Rp90.000 per tahun. Pada bunga 0,5 persen, saldo impasnya Rp18 juta. Pada bunga 2 persen, Rp4,5 juta. Mahasiswa yang menyimpan Rp1 juta di tabungan seperti itu kehilangan sembilan persen saldonya setiap tahun. Saldo Rp10 juta pada bunga 0,5 persen menghasilkan Rp50.000, masih kurang Rp40.000 dari biaya setahun, jadi tabungan yang tumbuh pun belum tentu sudah aman dari biaya itu. Karena itu, untuk saldo di bawah angka impas, pilih rekening tanpa biaya bulanan, walaupun bunganya lebih kecil, dan jangan tergoda mengejar selisih bunga setengah persen di rekening berbiaya. Pada Rp5 juta, selisih itu hanya Rp25.000 setahun, sedangkan biaya Rp90.000 tetap berjalan. Setelah saldo melewati angka impas dengan nyaman, barulah rekening berbiaya yang memberi bunga lebih tinggi layak dipertimbangkan.
Bagaimana memindahkan gaji ke bank digital tanpa biaya transfer berulang?
Lakukan satu kali transfer pada tanggal gajian untuk seluruh bagian tabungan, bukan beberapa kali kecil sepanjang bulan. Menabung Rp500.000 tiap minggu lewat empat transfer berarti membayar sampai Rp10.000 per bulan, sedangkan satu transfer Rp2 juta pada tanggal gajian hanya Rp2.500. Selisihnya Rp7.500 per bulan atau Rp90.000 per tahun. Penghematan ini tidak memerlukan disiplin menabung lebih besar, hanya mengubah kapan transfer dilakukan. Kuota transfer gratis dari bank pengirim, bila ada, lebih baik dipakai untuk transfer bulanan ini.
Berapa pajak yang dipotong dari bunga tabungan?
Pajaknya PPh final 20 persen, tetapi bunga pada tabungan bersaldo sampai Rp7,5 juta tidak dipotong. Penabung dengan saldo Rp5 juta tidak membayar apa pun, hanya mencantumkan bunga itu di SPT tahunan. Dengan saldo Rp20 juta dan bunga 3 persen, bunga kotor Rp600.000 dipotong Rp120.000 sehingga yang diterima Rp480.000. Pajak ini otomatis dipotong bank, jadi tidak ada yang perlu Anda setor sendiri. Yang perlu Anda lakukan hanyalah memastikan bunga tahunan, termasuk yang bebas pajak, tercatat pada SPT. Saat membandingkan bunga dua rekening, bandingkan angka bersihnya, terutama bila salah satu saldo Anda sudah melewati batas itu.
Mengapa bunga yang saya terima berbeda dari yang diiklankan bank digital?
Ada tiga penyebab yang paling mungkin. Angka tinggi hanya berlaku pada jenjang saldo atau fitur tertentu, misalnya kantong tujuan, sedangkan saldo di luar itu dibayar lebih rendah. Atau angka itu hanya selama masa promosi. Atau pajak sudah dipotong karena saldo Anda di atas Rp7,5 juta. Tanyakan satu hal pada diri sendiri saat membaca iklan: berapa bunga untuk saldo sebesar milik saya, dan sampai kapan? Bila halaman produk tidak menjawab, anggaplah bunganya yang paling rendah di tabel. Untuk Rp3 juta, selisih antara bunga 4 persen dan 1 persen hanya Rp90.000 setahun sebelum pajak, jadi menyimpang dari yang diiklankan tidak otomatis berarti dibohongi.
Perlukah mempertahankan rekening konvensional setelah punya bank digital?
Hanya bila salah satu kebutuhan cabang masih berlaku bagi Anda, dan dalam hal itu rekening tersebut cukup menjalankan satu fungsi. Contohnya gaji yang dibayar perusahaan ke bank tertentu, usaha kecil yang menerima uang tunai dan harus menyetornya, orang tua di kampung yang tarik tunai lewat ATM bank yang sama, atau lembaga yang meminta surat keterangan rekening. Tanpa salah satunya, rekening itu hanya menambah biaya tetap dan satu aplikasi lagi untuk diamankan. Selama kebutuhan cabang itu tidak ada, biaya tetap rekening tersebut keluar tanpa imbalan. Akun yang memang perlu dipertahankan sebaiknya diperlakukan sebagai jalur masuk gaji, dengan tabungan dipindahkan keluar sekali sebulan.
Bagaimana bila ponsel hilang sementara semua tabungan ada di bank digital?
Pertama, blokir akun lewat nomor layanan resmi bank, dari ponsel lain atau komputer, sebelum urusan lain. Karena itu nomor layanan dan cara memblokir sebaiknya sudah Anda simpan di tempat lain sejak membuka rekening. Batas transfer harian yang sudah Anda turunkan sebelumnya membuat pencuri tidak bisa memindahkan seluruh saldo sekaligus. Jaminan LPS tidak mengganti uang yang dibobol penipu, jadi sebagian tabungan yang tidak sedang dibutuhkan lebih aman bila ditaruh di rekening lain yang sulit dijangkau dari aplikasi harian. Dengan begitu kehilangan ponsel menjadi gangguan, bukan kehilangan seluruh tabungan.
Butuh cicilan tanpa kartu kredit?
Allo PayLater dari Allo Bank memudahkan belanja dengan cicilan fleksibel langsung dari aplikasi
Daftar Allo PayLater SekarangGunakan Cari untuk membandingkan pilihan Bank dari berbagai toko sebelum memutuskan.