Perbedaan Metode Amplop dan Anggaran Persentase untuk Gaji Bulanan
Satu Mengunci Pos, Satu Mengunci Proporsi
Metode amplop membagi gaji ke pos dengan jumlah rupiah tetap dan berhenti saat pos itu habis. Anggaran persentase membagi gaji dengan perbandingan yang ikut naik atau turun bersama penghasilan. Amplop cocok untuk pengeluaran yang sering bocor, persentase cocok untuk penghasilan yang berubah.
Gaji yang sama bisa menutup bulan dengan hasil berbeda tergantung cara membaginya, bukan jumlahnya. Pada metode amplop, uang makan satu bulan dipisah di hari gajian dan tidak boleh ditambah. Pada anggaran persentase, gaji dibagi dengan perbandingan, misalnya setengah untuk kebutuhan, tiga persepuluh untuk keinginan, dan seperlima untuk tabungan.
Amplop bekerja lewat batas yang bisa dilihat. Isi amplop yang menipis di minggu kedua memaksa Anda berhenti jajan tanpa perlu menghitung apa pun. Kelemahannya muncul pada pengeluaran yang tidak bisa dipotong, sebab sewa atau cicilan tidak mungkin dibayar dari amplop yang sudah kosong.
Anggaran persentase bekerja lewat patokan. Anda tidak memerlukan uang tunai atau rekening tambahan. Ia mudah dibawa ke gaji berapa pun dan ikut menyesuaikan saat penghasilan naik atau turun. Kelemahannya, patokan itu tidak peduli pada pengeluaran harian yang lolos pelan-pelan, sehingga angka di kertas rapi dan saldo di rekening tetap menipis.
Pilihan di antara keduanya jarang soal mana yang lebih pintar. Tergantung satu hal: uang Anda hilang karena pos yang bocor, atau karena penghasilan yang tidak bisa ditebak. Untuk pos yang berbeda, sering kali keduanya dipakai bersamaan.
Ambil gaji bersih Rp4 juta dengan tagihan tetap Rp2,2 juta dan makan harian Rp800 ribu. Anggaran persentase membaca angka itu sebagai kebutuhan yang sudah memakan 75 persen gaji. Amplop membacanya sebagai jatah Rp200 ribu per minggu yang tinggal separuh pada hari keempat. Kedua bacaan itu sama-sama benar, hanya menjawab pertanyaan yang berlainan: apakah rancangan keuangan Anda masuk akal, dan apakah rancangan itu masih bertahan sampai tanggal 30, saat uang makan sudah habis tetapi gajian berikutnya masih lama.
Amplop pada Hari Gajian
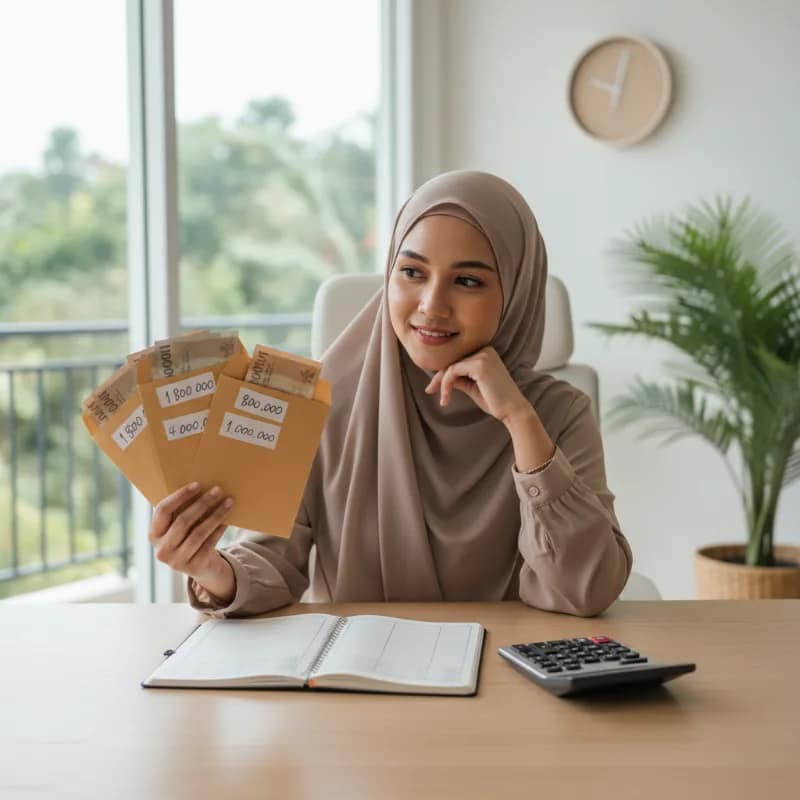
Pada hari gajian, uang dibagi ke beberapa pos dan setiap pos mendapat jumlah rupiah yang pasti. Yang dibagi dengan amplop hanyalah pos yang bisa Anda kendalikan lewat kebiasaan, misalnya makan harian dan jajan. Sewa dan cicilan sudah terkunci oleh tagihan, jadi dibayar lebih dulu dan tidak ikut diamplopkan.
Amplop kertas
Uang tunai dimasukkan ke amplop bertuliskan nama pos, dan Anda hanya membayar dari amplop itu. Kelebihannya terasa langsung: tangan Anda melihat uang berkurang. Kekurangannya ada dua. Uang tunai bisa hilang, dan transaksi di amplop tidak meninggalkan catatan.
Amplop digital
Sebagian bank dan dompet digital menyediakan kantong atau sub-rekening yang bisa diberi nama dan jumlah. Bentuk yang paling sederhana adalah memakai satu rekening terpisah untuk makan harian dan memindahkan jumlahnya sekali di hari gajian. Rekam transaksinya otomatis tersimpan, tetapi batas yang terasa di tangan hilang, sehingga disiplin harus datang dari Anda sendiri.
Anggaran Persentase: Proporsi, Bukan Rupiah
Anggaran persentase memulai dari proporsi, bukan dari rupiah. Patokan yang paling dikenal membagi gaji bersih menjadi 50 persen untuk kebutuhan, 30 persen untuk keinginan, dan 20 persen untuk tabungan atau pelunasan utang. Pada gaji Rp4 juta, itu berarti Rp2 juta, Rp1,2 juta, dan Rp800 ribu.
Patokan sebagai titik awal
Angka 50, 30, dan 20 hanya titik awal untuk melihat selisih. Tuliskan pengeluaran bulan lalu ke dalam tiga kelompok, lalu bandingkan dengan patokan itu. Selisihnya menunjukkan kelompok mana yang membengkak.
Saat patokan tidak muat
Patokan ini dirancang untuk gaji yang cukup longgar. Untuk gaji yang pas-pasan, bagian kebutuhan sering sudah melewati 50 persen sebelum Anda membeli satu pun barang keinginan.
Hitungan pada Gaji yang Sama
Ambil gaji bersih Rp4 juta dengan sewa dan listrik Rp1,4 juta, cicilan Rp600 ribu, pulsa dan internet Rp200 ribu, serta makan harian Rp800 ribu. Totalnya Rp3 juta, yaitu 75 persen gaji. Anggaran 50, 30, 20 tidak mungkin dijalankan di sini, karena kebutuhan saja sudah melewati batasnya sebesar 25 poin.
Pembagian yang realistis untuk rumah tangga ini adalah 75 persen kebutuhan, 10 persen tabungan, dan 15 persen keinginan: Rp3 juta, Rp400 ribu, dan Rp600 ribu. Angka 75 ditambah 10 ditambah 15 sama dengan 100. Setelah itu amplop dipakai pada dua pos yang masih bisa digeser, yaitu makan Rp800 ribu dan keinginan Rp600 ribu.
Rp800 ribu untuk makan dibagi menjadi empat amplop mingguan masing-masing Rp200 ribu. Sebulan berisi 30 hari, jadi dua hari terakhir dibayar dari sisa amplop minggu keempat atau dari tabungan makan yang Anda sisihkan sendiri. Dari hitungan ini terlihat pembagian tugasnya: persentase menetapkan besar tiap kelompok, amplop menjaga agar pos yang bocor tidak melewati jatahnya.
Pengeluaran Kecil yang Bocor Pelan-Pelan
Yang paling sering menghabiskan sisa gaji adalah makan di luar, kopi, ongkos ojek, belanja kecil lewat aplikasi, dan langganan. Nilai satu transaksinya terlalu kecil untuk terasa, jadi tidak pernah masuk catatan. Misalkan kopi dan ojek menghabiskan Rp25 ribu per hari kerja. Dengan 24 hari kerja, jumlahnya Rp600 ribu sebulan, tepat sebesar seluruh jatah keinginan pada contoh gaji Rp4 juta. Di akhir bulan kelompok keinginan sudah kosong, padahal Anda tidak pernah membeli sesuatu yang besar.
Di sinilah amplop unggul. Batas Rp600 ribu untuk keinginan terlihat jelas, dan Anda tahu sisa jatah minggu ini tanpa membuka catatan. Anggaran persentase tidak punya mekanisme ini: ia hanya memberi tahu di akhir bulan bahwa kelompok keinginan sudah melewati 15 persen.
Penghasilan yang Naik Turun
Pekerja lepas dan karyawan dengan komisi menghadapi masalah sebaliknya. Pos amplop berupa rupiah tetap, sedangkan penghasilan bulan ini bisa lebih kecil dari jumlah semua amplop. Jatah makan Rp800 ribu menghabiskan seluruh sisa bila bulan itu hanya masuk Rp3 juta dan pos tetap sudah menelan Rp2,2 juta, sehingga tabungan dan keinginan tidak kebagian.
Hitung pos tetap dari bulan terendah
Langkah yang lebih aman: hitung pos tetap dari penghasilan bulan terendah dalam tiga bulan terakhir. Tiga bulan Rp3 juta, Rp5 juta, dan Rp4 juta berarti pos tetap dan amplop dirancang dari Rp3 juta, bukan dari rata-rata Rp4 juta.
Bagi kelebihan dengan persentase
Selisih di atas angka terendah dibagi dengan persentase: misalnya setengah ke tabungan, sepertiga ke keinginan, dan sisanya ke cadangan bulan sepi. Pada bulan Rp5 juta, selisihnya Rp2 juta. Bulan sepi tidak memotong pos tetap, sementara bulan ramai tetap menambah tabungan.
Tagihan Tetap Dibayar Sebelum Amplop Diisi
Urutan pembagian menentukan hasil. Bayar sewa dan cicilan lebih dulu, lalu sisihkan tabungan, baru sisanya dibagi ke amplop. Bila amplop diisi lebih dulu, tagihan akan menjemput uang yang sudah Anda janjikan untuk makan. Debit otomatis untuk tagihan dan tabungan di tanggal gajian menghilangkan satu keputusan yang bisa Anda tunda. Sisa rekening setelah semua pemindahan itu adalah uang yang boleh dibagi ke amplop, dan angkanya sudah pasti sebelum Anda sempat tergoda membelanjakannya.
Sisa Amplop di Akhir Bulan
Sisa amplop pada tanggal terakhir bukan hadiah untuk dibelanjakan. Pindahkan sisanya ke tabungan atau pos cadangan, bukan ke amplop bulan depan sebagai tambahan jatah, supaya jatah tiap bulan tetap sama dan tidak melar.
Biaya Tahunan yang Datang Sekali Setahun
Pajak kendaraan, perpanjangan asuransi, uang pangkal sekolah, dan servis besar tidak muncul tiap bulan, sehingga tidak masuk amplop mana pun. Pada bulan tagihannya datang, gaji tersedot dan kelompok keinginan yang pertama dikorbankan.
Hitung total setahunnya dan bagi dua belas. Tagihan tahunan Rp2,4 juta berarti Rp200 ribu per bulan yang dipindahkan ke rekening terpisah pada hari gajian. Jumlah itu masuk kelompok kebutuhan pada anggaran persentase, bukan keinginan. Pada contoh gaji Rp4 juta ia menambah lima poin, sehingga kebutuhan naik dari 75 menjadi 80 persen. Bila diabaikan, anggaran yang rapi berantakan di bulan tagihan itu datang.
Gaji Dua Orang dalam Satu Anggaran
Pasangan yang berpenghasilan menghadapi pilihan tambahan: pos bersama diisi sama besar atau sebanding dengan gaji. Ambil gaji Rp4 juta dan Rp6 juta dengan pos bersama Rp3 juta untuk sewa dan makan. Dibagi dua, masing-masing menyetor Rp1,5 juta, yaitu 37,5 persen gaji yang pertama dan 25 persen gaji yang kedua.
Dibagi sebanding, perbandingannya 4 banding 6, sehingga setoran Rp1,2 juta dan Rp1,8 juta, masing-masing 30 persen gaji. Pembagian kedua lebih ringan bagi gaji yang kecil, dan persentase di sini bekerja lebih baik daripada rupiah tetap. Amplop bersama tetap cocok untuk pos makan, asalkan keduanya membayar dari amplop yang sama.
Kombinasi: Persentase untuk Rancangan, Amplop untuk Pelaksanaan
Kedua metode ini tidak bersaing. Persentase menjawab pertanyaan perencanaan: berapa besar tabungan, berapa besar keinginan, dan apakah kebutuhan sudah terlalu menekan. Amplop menjawab pertanyaan pelaksanaan: bagaimana menjaga satu atau dua pos supaya tidak melewati angka yang sudah ditetapkan.
Pembagian kerja yang praktis dimulai di awal tahun atau setiap penghasilan berubah, dengan membuat pembagian persentase. Setiap gajian, pindahkan tabungan dan bayar tagihan tetap. Setelah itu, amplopkan hanya pos yang bocor, biasanya dua atau tiga saja. Sisanya cukup dicek sekilas di akhir bulan.
Tanda Metode yang Dipilih Tidak Cocok
Terlalu banyak amplop
Dua belas amplop untuk dua belas pos menghabiskan akhir pekan untuk membagi uang dan menyerah dalam sebulan. Tiga atau empat amplop untuk pos yang benar-benar bocor sudah cukup. Pengeluaran yang sudah stabil tidak perlu diamplopkan.
Angka patokan yang tidak pernah tercapai
Bila selama tiga bulan Anda tidak pernah mencapai porsi tabungan dari patokan persentase, patokan itu terlalu tinggi untuk gaji Anda. Turunkan angkanya ke jumlah yang pernah berhasil dijalankan, lalu naikkan perlahan. Tabungan 5 persen yang berjalan lebih berguna daripada 20 persen yang tidak pernah terjadi.
Satu Bulan Percobaan Sebelum Memilih
Tulis semua pengeluaran bulan lalu ke dalam tiga kelompok, hitung persentasenya, lalu pilih dua pos yang paling melewati rencana. Amplopkan kedua pos itu selama satu bulan penuh dan biarkan sisanya dikelola dengan persentase. Di akhir bulan, bandingkan sisa saldo dengan bulan sebelumnya: bila naik, teruskan; bila tidak, ganti pos yang diamplopkan.
Kesimpulan
Satu pengamatan memisahkan kedua metode: di mana uang Anda sebenarnya hilang. Hilang lewat transaksi kecil yang berulang, amplop pada pos itu langsung menutup kebocorannya. Hilang karena penghasilan berubah-ubah, rancangan persentase dari bulan terendah lebih tahan guncangan. Keduanya bisa berjalan serentak pada pos yang berbeda.
Cari sebagai panduan belanja independen membantu Anda membandingkan jenis produk dan menimbang pilihan sesuai kebutuhan sebelum memutuskan.
Pertanyaan / Jawaban
Mana yang lebih mudah dijalankan pemula, metode amplop atau anggaran persentase?
Amplop, karena batasnya terlihat tanpa hitungan. Anda hanya perlu satu rekening atau satu amplop untuk makan harian dan berhenti saat isinya habis. Anggaran persentase menuntut Anda mengelompokkan pengeluaran bulan lalu ke tiga kelompok dulu, lalu menghitung bagian masing-masing, dan tahap itu yang membuat banyak orang berhenti di tengah. Untuk bulan pertama, amplopkan satu pos yang paling bocor, misalnya kopi dan ojek yang menghabiskan 25 ribu per hari kerja, lalu tambahkan hitungan persentase setelah kebiasaan itu berjalan.
Berapa persen gaji untuk tabungan bila kebutuhan sudah memakan 75 persen?
Sekitar 10 persen. Pada gaji 4 juta dengan kebutuhan 3 juta, tabungan 400 ribu dan keinginan 600 ribu sudah menghabiskan seluruh gaji. Angka 20 persen dari patokan 50, 30, 20 tidak muat di rumah tangga seperti ini, dan memaksakannya hanya membuat tabungan dibongkar di pertengahan bulan. Bila tabungan 10 persen berjalan tiga bulan tanpa dibongkar, angkanya dinaikkan perlahan dengan mengurangi bagian keinginan. Tagihan tahunan 2,4 juta yang dibagi dua belas menjadi 200 ribu per bulan menaikkan kebutuhan menjadi 80 persen, jadi pembagian yang jujur pada gaji itu adalah 80 persen kebutuhan, 10 persen tabungan, 10 persen keinginan.
Bagaimana membagi amplop makan mingguan padahal sebulan 30 hari?
Empat amplop mingguan hanya menutup 28 hari dari 30, jadi dua hari terakhir butuh sumber lain. 800 ribu dibagi empat menjadi 200 ribu per minggu. Dua hari sisanya dibayar dari sisa amplop minggu keempat atau dari tabungan makan yang Anda sisihkan sendiri. Hitung dulu sebelum gajian, supaya pada tanggal 29 Anda tidak membuka tabungan inti hanya untuk makan malam, dan supaya amplop minggu pertama tidak diisi lebih tebal untuk menutup minggu yang kurang.
Bisakah metode amplop dipakai tanpa uang tunai?
Bisa. Caranya lewat kantong atau sub-rekening di bank dan dompet digital, atau satu rekening terpisah yang diisi sekali di hari gajian dengan jatah makan sebulan. Rekam transaksinya tersimpan otomatis, sesuatu yang tidak ada pada amplop kertas, dan uang tidak bisa hilang di jalan seperti uang tunai. Kekurangannya, batas yang terasa di tangan hilang, jadi cek saldo rekening itu tiap minggu dan bandingkan dengan jatah per minggu, misalnya 200 ribu, supaya Anda tahu apakah jatah minggu ini masih tersisa.
Apa yang dilakukan dengan sisa uang di amplop pada akhir bulan?
Pindahkan ke tabungan atau pos cadangan, di rekening yang tidak Anda pakai untuk belanja harian. Menambahkannya ke amplop bulan depan membuat jatah melar tiap bulan, dan batasnya kehilangan fungsi. Amplop makan 800 ribu yang tersisa 100 ribu berarti 100 ribu itu masuk tabungan, dan bulan depan amplop makan kembali berisi 800 ribu. Tabungan itu pun tidak dibelanjakan hanya karena amplop kebetulan masih berisi pada tanggal terakhir. Jatah makan yang konsisten tiap bulan juga memudahkan Anda melihat apakah 800 ribu memang terlalu besar atau terlalu kecil untuk keluarga Anda.
Mengapa anggaran persentase sering gagal di pos makan di luar dan jajan?
Karena persentase hanya terbaca di akhir bulan, saat jatah keinginan sudah habis. Transaksi kecil yang berulang, seperti kopi dan ongkos ojek, tidak pernah terasa sebagai pengeluaran besar. Kopi dan ojek 25 ribu per hari kerja selama 24 hari menghabiskan 600 ribu, sebesar seluruh jatah keinginan pada contoh gaji 4 juta, dan jatah itu bisa tinggal separuh di minggu kedua tanpa terasa. Amplop pada pos itu memperlihatkan sisa jatah setiap hari, sehingga Anda berhenti sebelum jatahnya habis di tengah bulan. Persentase tetap berguna di sini untuk menentukan besar jatahnya, yaitu 15 persen pada contoh pembagian 75, 10, 15, sedangkan pos kopi dan ojek itu sendiri paling cocok diamplopkan.
Perlukah menggabungkan kedua metode?
Untuk kebanyakan rumah tangga, ya. Persentase dipakai di awal untuk merancang pembagian, dan tiap kali penghasilan berubah. Setiap gajian, tagihan tetap dan tabungan dipindahkan lebih dulu. Amplop hanya untuk dua atau tiga pos yang terbukti bocor, misalnya makan harian 800 ribu dan keinginan 600 ribu pada gaji 4 juta, sedangkan sisanya cukup dicek di akhir bulan. Tagihan tahunan dipindahkan tiap bulan ke rekening terpisah, jadi tidak mengganggu keduanya. Dua belas amplop untuk dua belas pos menghabiskan akhir pekan untuk membagi uang dan biasanya ditinggalkan dalam sebulan.
Bagaimana menjalankan anggaran bila penghasilan tiap bulan berbeda?
Rancang dari bulan terendah dalam tiga bulan terakhir. Dengan penghasilan 3 juta, 5 juta, dan 4 juta, pos tetap dan amplop dihitung dari 3 juta. Kelebihan di bulan 5 juta, yaitu 2 juta, dibagi dengan persentase: setengah ke tabungan dan sepertiga ke keinginan, sisanya ke cadangan bulan sepi. Dengan begitu tagihan tetap terbayar saat penghasilan jatuh, dan tabungan bertambah saat penghasilan naik. Pasangan yang berpenghasilan berbeda memakai logika serupa: setoran ke pos bersama sebanding dengan gaji, bukan sama rata. Pada pos bersama 3 juta dan gaji 4 juta serta 6 juta, setoran sebanding menjadi 1,2 juta dan 1,8 juta, masing-masing 30 persen gaji.
Butuh cicilan tanpa kartu kredit?
Allo PayLater dari Allo Bank memudahkan belanja dengan cicilan fleksibel langsung dari aplikasi
Daftar Allo PayLater Sekarang